每日财经热点|2026年10月02日·晚间版
今日导读
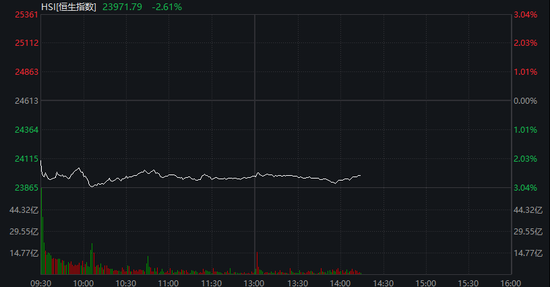
A股国庆假期休市,港股独自承压——恒指失守24000点,创近六个月最大单日跌幅,恒科指下挫超2%刷新两年低点,腾讯、阿里等权重科网股集体走弱,主因美债收益率持续攀升压制估值。美股期货逆势扩大涨幅,纳指期货涨0.9%,欧股主要股指涨超1%,全球风险偏好分化明显。原油市场成为另一焦点,WTI大跌4%至89美元附近,叠加利比亚出口降至近两年低位、科威特减产,供给端多空交织。
热点速览
1. 美股指数期货涨幅扩大,纳斯达克100指数期货上涨0.9%,标普500期货上涨0.5%。
欧股主要股指涨幅扩大,欧洲斯托
美股期货与欧股同步走强,纳指期货领涨0.9%,释放隔夜风险偏好回暖信号。但需注意,这一反弹与港股当日大跌形成鲜明背离,说明资金在区域间重新配置,美债收益率走向仍是短期核心变量。
来源:华尔街见闻 | 时间:2026-10-02 16:19 | 查看原文
2. 恒指失守24000点创三月来最大跌幅,恒科指下挫超2%创2年新低,权重科网股集体下跌、腾讯阿里均跌2%
恒指创近六个月最大单日跌幅,恒科指刷新两年低点,核心压制来自美债收益率攀升对成长股估值的挤压。A股休市期间港股独自承压,节后北向资金情绪与科网股能否企稳,将直接决定A股复市后的补跌或修复节奏。
来源:新浪财经 | 时间:2026-10-02 16:08 | 查看原文
3. 国庆节后将有8只北交所主题基金开启发行
北证50年内跌超27%,自高点回撤逾34%,市场情绪冰封之际,8只北交所主题基金节后密集发行。机构选择在成交清淡期左侧建仓,本质是逆势布局,但能否形成正向循环,取决于后续增量资金入场速度与北交所流动性改善程度。
来源:东方财富、华尔街见闻 | 时间:2026-10-02 17:53 | 查看原文
4. 欧元区9月调和CPI环比初值 0.6%,预期 0.5%,前值 0.4%。
欧元区9月调和CPI环比初值0.6%,高于预期和前值,通胀粘性再度显现。这一数据将强化市场对欧洲央行维持紧缩的预期,但结合债券利差飙升的背景,政策路径的不确定性正在加大。
来源:东方财富、华尔街见闻 | 时间:2026-10-02 17:00 | 查看原文
5. 加拿大拟建石油运输管道降低对美依赖
加拿大将西海岸石油管道列为国家利益项目,旨在降低对美管道运输依赖。长期看有助于增加全球原油供给渠道,但项目建设周期较长,短期对油价影响有限。
来源:东方财富、华尔街见闻 | 时间:2026-10-02 15:00:02 | 查看原文
6. 马克龙呼吁七国集团协调应对柴油价格上涨
马克龙呼吁G7协调应对柴油价格上涨,美国则施压欧洲释放紧急储备。柴油裂解价差高企反映炼能紧张,若G7采取协调行动,可能短期平抑油价,但也可能加剧区域性能源博弈。
来源:东方财富、华尔街见闻、新浪财经 | 时间:2026-10-02 17:23:18 | 查看原文
7. WTI原油期货跌幅扩大至4% 报89.15美元/桶
WTI原油跌幅扩大至4%,报89.15美元/桶,与利比亚出口下降、科威特减产等供给端利多形成矛盾。油价大跌更可能反映需求预期走弱或宏观避险情绪升温,需关注OPEC+后续是否释放稳价信号。
来源:东方财富 | 时间:2026-10-02 16:54:41 | 查看原文
8. 初步装船计划显示,利比亚10月将出口约110万桶/日的原油。这将是2025年1月以来的最低水平,9月为123万桶/日。
利比亚10月原油出口预计降至110万桶/日,为2025年1月以来最低,较9月减少13万桶/日。供给端收缩本应支撑油价,但当日WTI大跌4%,说明需求侧担忧暂时压过供给利好。
来源:华尔街见闻 | 时间:2026-10-02 17:53 | 查看原文
9. 欧洲债券利差飙升 促使市场押注欧洲央行减少加息次数
欧元区主权债券利差飙升,交易员押注欧洲央行减少加息次数以保护高债务成员国。这意味着货币政策正被财政碎片化风险绑架,欧元短期承压,但债市企稳预期可能边际改善风险资产情绪。
来源:华尔街见闻 | 时间:2026-10-02 17:52 | 查看原文
10. 科威特9月原油产量环比下降约20万桶/日
科威特9月原油产量环比下降约20万桶/日至177万桶/日,叠加利比亚出口下滑,OPEC+供给端持续收紧。但当日油价不涨反跌,表明市场定价权暂时由需求预期主导,供给利多被宏观情绪覆盖。
来源:东方财富 | 时间:2026-10-02 17:51:10 | 查看原文